Sisi Gelap Rider Asuransi: Upgrade Cerdas atau Jebakan Mahal?
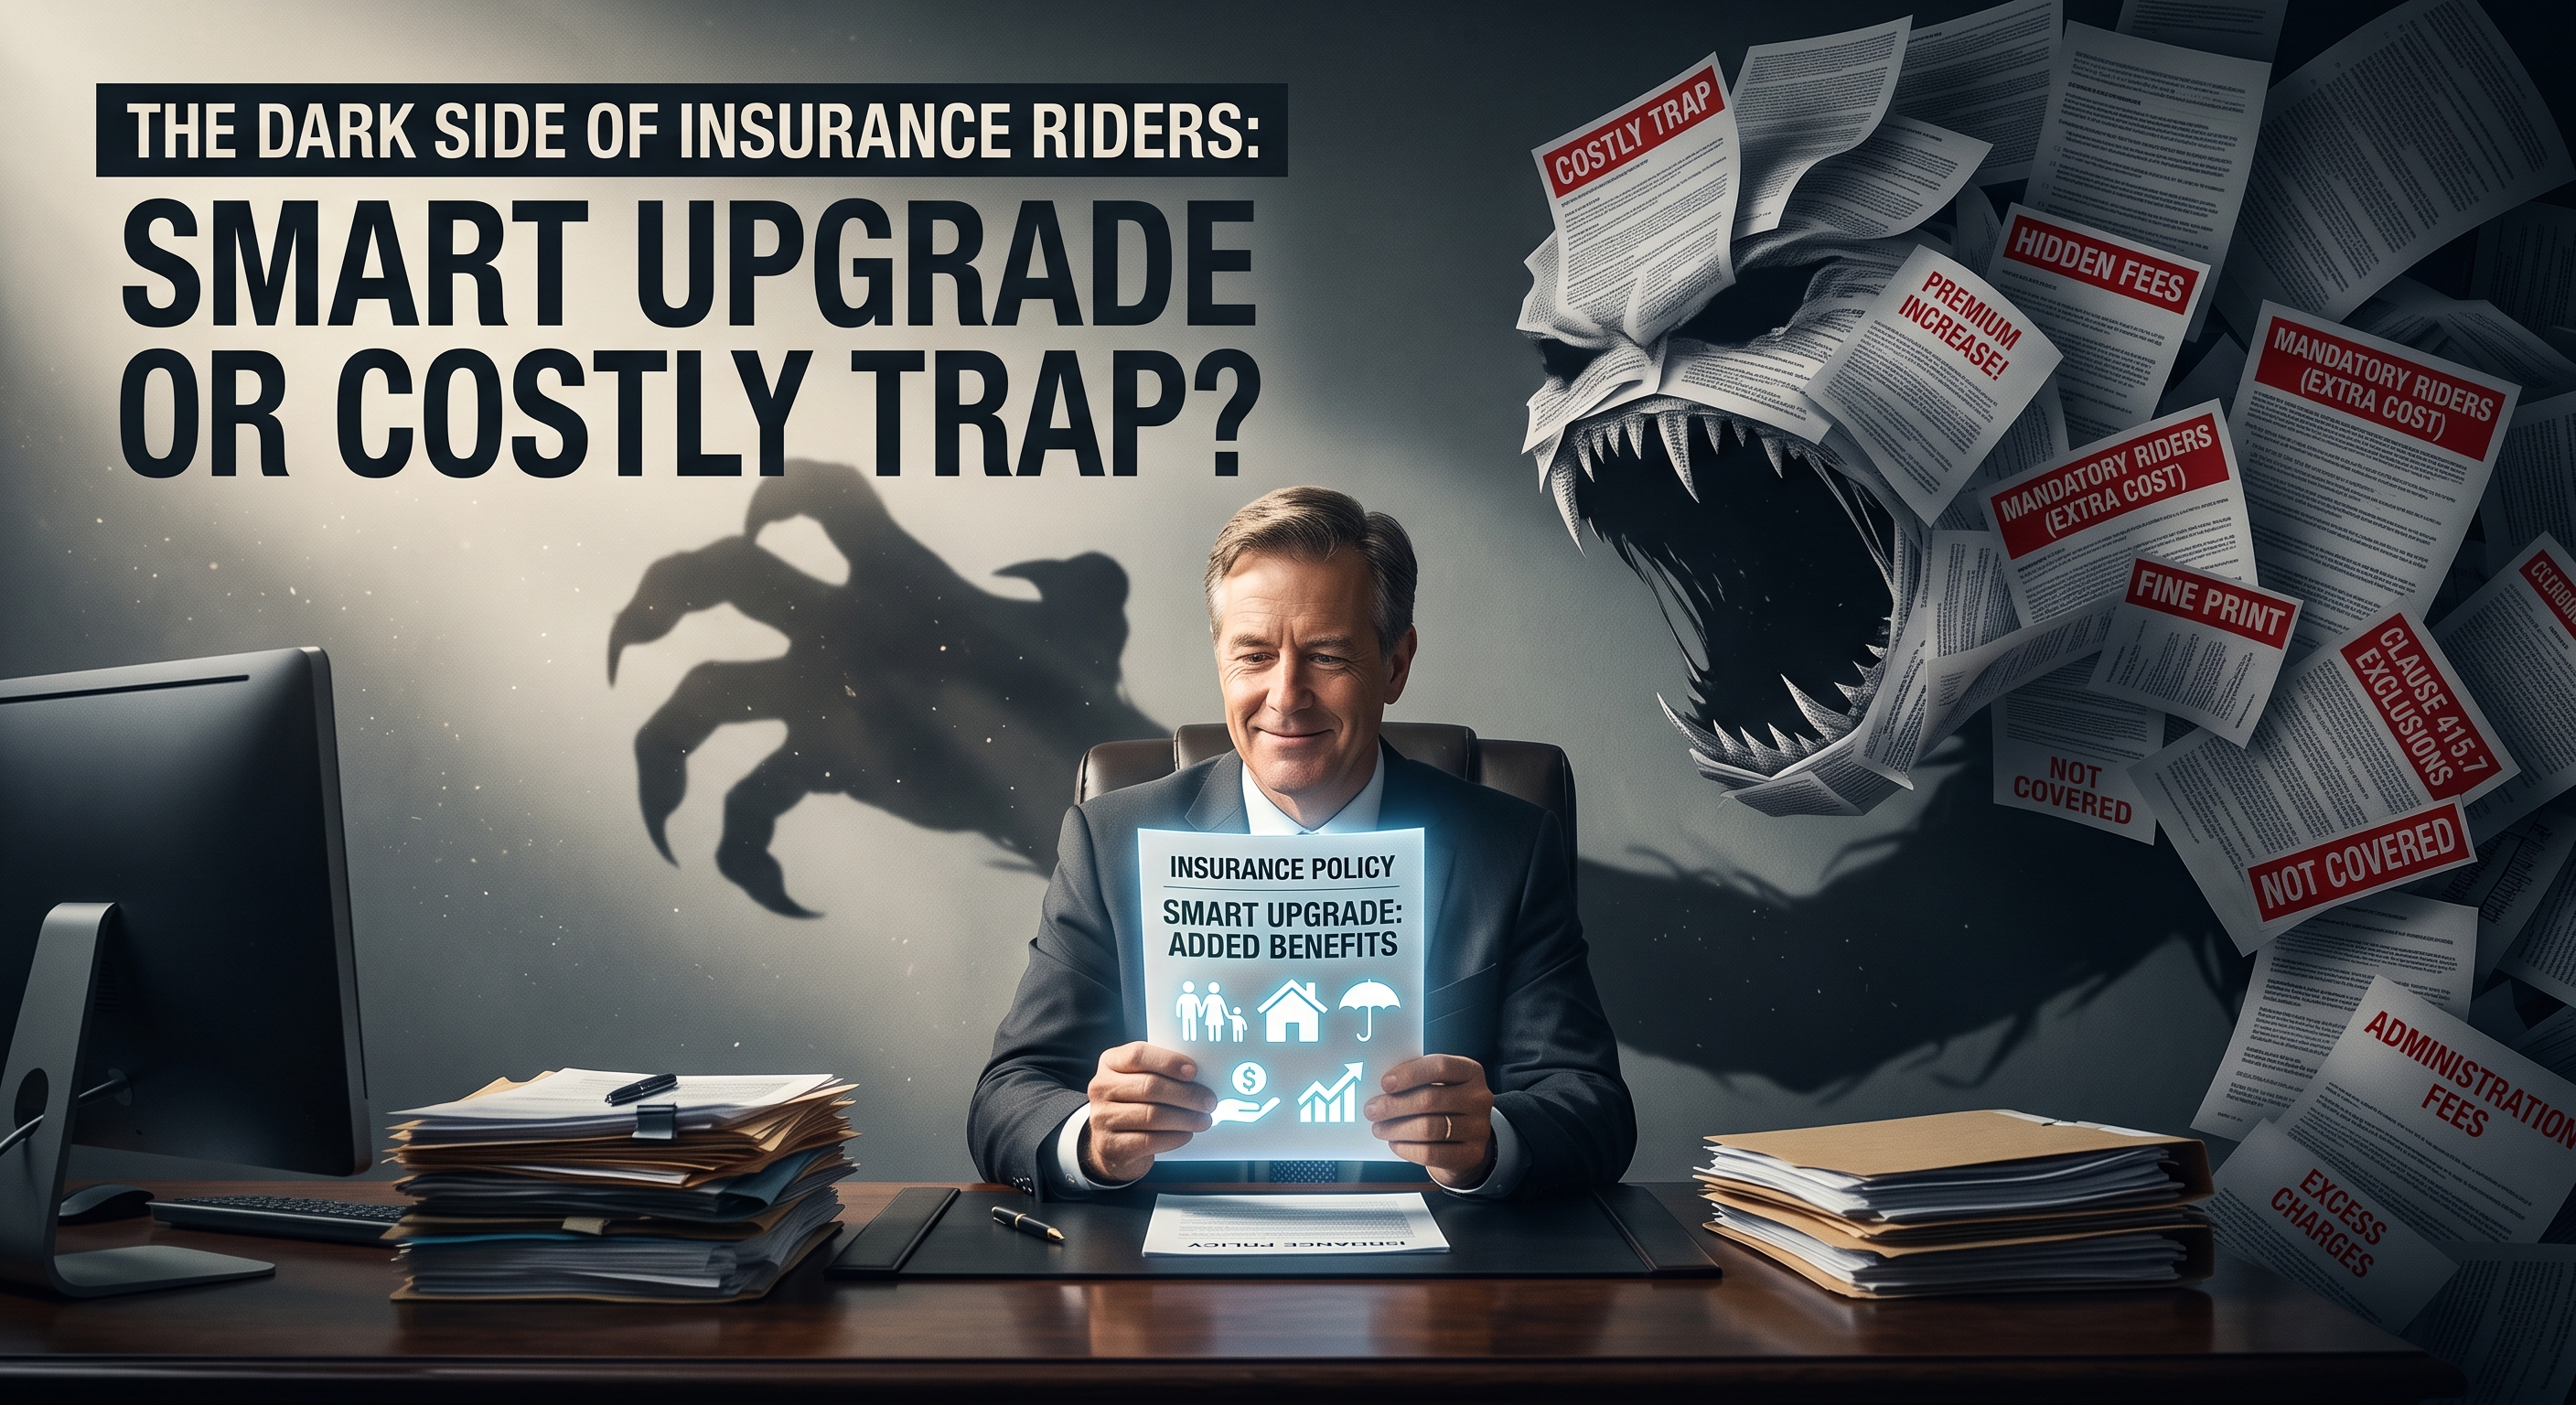
Sisi Gelap Rider Asuransi: Upgrade Cerdas atau Jebakan Mahal?
Kalau Anda pernah beli asuransi, mungkin Anda pernah dengar agen bilang: "Kenapa nggak sekalian tambah rider aja? Cuma nambah sedikit premi buat perlindungan yang jauh lebih besar."
Kedengarannya nggak berbahaya, kan? Hampir kayak nambah kentang goreng di paket combo.
Tapi rider itu bukan kentang goreng. Lebih mirip langganan add-on yang diam-diam terus diperpanjang, diam-diam naik biayanya seiring bertambahnya usia Anda, dan diam-diam menggerogoti nilai tunai polis Anda — seringkali tanpa Anda sadari sampai bertahun-tahun kemudian, saat akhirnya Anda duduk dan baca detail kontraknya.
Jadi mari kita bahas rider dengan jujur: apa itu rider, kenapa dijual begitu gencar, di mana letak masalahnya — dan karena ini bukan tulisan "rider itu jahat", kapan rider justru layak dimiliki.
Sebenarnya Apa Itu Rider?
Rider adalah klausul tambahan opsional yang dilekatkan ke polis asuransi jiwa atau kesehatan utama Anda. Anda bayar premi ekstra, dan sebagai gantinya, Anda dapat manfaat tambahan yang nggak dicakup polis dasar.
Anggap polis dasar Anda sebagai "menu utama" — biasanya uang pertanggungan kematian atau perlindungan kesehatan basic. Rider itu lauk tambahan yang Anda pesan di atasnya: proteksi penyakit kritis, perlindungan disabilitas, waiver premi, atau bahkan komponen investasi yang ditempel ke polis unit-linked.
Rider paling umum yang ada di pasaran sekarang:
| Rider | Fungsinya |
|---|---|
| Rider Penyakit Kritis | Membayar sekaligus kalau Anda didiagnosis penyakit serius yang tercover (kanker, stroke, serangan jantung, dll.) |
| Rider Cacat Tetap Total | Memberi pembayaran kalau Anda jadi permanen tidak bisa bekerja |
| Rider Waiver Premi | Membebaskan premi ke depan kalau Anda disabilitas atau sakit kritis, jadi polis tetap aktif tanpa Anda perlu bayar |
| Rider Investasi (di produk unit-linked/PAYDI) | Menambahkan komponen investasi di atas proteksi, menjanjikan pertumbuhan ekstra |
Di atas kertas, semua ini kedengaran seperti proteksi yang cerdas dan fleksibel. Dan kadang memang betul begitu. Masalahnya bukan konsepnya — tapi bagaimana rider dijual, dan betapa jarangnya orang benar-benar paham apa yang mereka beli.
Ilusi "Nilai Lebih"
Ini bagian yang nggak enak didengar: rider adalah salah satu sumber komplain terbesar di industri asuransi, khususnya untuk produk unit-linked (PAYDI). Otoritas Jasa Keuangan (OJK) berulang kali menyoroti bahwa sebagian besar komplain nasabah berakar dari ketidaksesuaian antara apa yang diharapkan nasabah dari polisnya dan apa yang sebenarnya diberikan — dan rider ada tepat di tengah-tengah gap itu.
Mari kita bedah persis bagaimana ketidaksesuaian ini terjadi.
1. Biaya Tersembunyi yang Tidak Pernah Dijelaskan Tuntas
Setiap rider punya harga, dan itu jarang cuma premi yang disebutkan di depan. Khususnya di polis unit-linked, Anda seringkali berhadapan dengan tumpukan biaya berlapis:
- Biaya administrasi rider — biaya berulang cuma untuk mempertahankan add-on-nya
- Biaya akuisisi — biaya di muka yang dibebankan ke premi awal Anda
- Cost of insurance (COI) — biaya yang naik seiring bertambahnya usia Anda, karena risiko Anda ke perusahaan asuransi juga naik seiring usia
Satu per satu, tiap biaya kelihatan kecil. Tapi kalau ditumpuk dan berlangsung selama 10-20 tahun, biaya-biaya itu bisa diam-diam menggerus nilai tunai polis Anda — kadang sampai polisnya jadi kurang optimal atau bahkan lapse, meski Anda sudah rajin bayar premi bertahun-tahun.
Ini bagian yang jarang dijelaskan dengan jelas saat proses penjualan: rider bukan biaya sekali bayar. Ini biaya berulang, seringkali terus naik, yang berjalan sepanjang umur polis Anda.
2. Manfaat Tumpang Tindih yang Sudah Anda Bayar di Tempat Lain
Sering banget ditemukan orang yang bayar rider santunan harian rawat inap di dalam polis asuransi jiwanya — padahal juga punya polis asuransi kesehatan terpisah yang sudah mengcover rawat inap.
Itu bukan "perlindungan ekstra." Itu bayar dobel untuk risiko yang sama.
Ini terjadi karena rider biasanya dijual secara terpisah, satu percakapan polis pada satu waktu, tanpa ada yang mundur sejenak untuk melihat keseluruhan portofolio asuransi Anda. Nggak ada yang tanya, "Anda sudah punya apa aja?" sebelum merekomendasikan, "Ini yang sebaiknya ditambahkan."
3. Ketentuan Klaim yang Rumit Seperti Labirin Hukum
Beberapa rider — khususnya rider penyakit kritis — punya definisi klaim yang sangat spesifik dan sempit. "Penyakit kritis" di dokumen polis Anda mungkin mensyaratkan stadium kanker tertentu, tingkat keparahan stroke tertentu, atau bertahan hidup lewat jumlah hari tertentu. Lewatkan satu syarat saja, klaimnya ditolak — bukan karena perusahaan asuransi bertindak curang, tapi karena detail kontraknya memang nggak bilang apa yang Anda kira.
Riset mendukung ini: studi yang dipublikasikan di Asian Journal of Insurance oleh Singh & Jain (2021) menemukan bahwa lebih dari 40% pemegang polis di Asia Tenggara nggak sepenuhnya paham rider yang melekat di polis mereka sendiri, dan malah mengandalkan hampir sepenuhnya pada penjelasan lisan agennya ketimbang membaca isi polis yang sebenarnya.
Angka itu sungguh mengkhawatirkan. Artinya, sebagian besar orang lebih percaya percakapan penjualan ketimbang kontrak hukum — padahal kontrak, bukan percakapan, yang jadi acuan saat klaim.
Kenapa Industri Terus Mendorong Rider
Mari kita jujur soal insentif bisnis di sini, karena ini menjelaskan banyak hal.
Bagi perusahaan asuransi, rider adalah tuas strategis untuk mendongkrak Average Premium Per Policy (APPP). Semakin banyak rider, semakin besar premi, yang berarti komisi lebih tinggi buat agen dan pendapatan lebih besar buat perusahaan — sementara risiko perusahaan asuransi sendiri sudah dihitung dan diperhitungkan di muka.
Nggak ada yang salah dengan bisnis yang ingin mendongkrak pendapatan. Masalahnya ada di apa yang dikorbankan untuk sampai ke sana: edukasi.
Riset Geneva Association tahun 2022 soal kepercayaan konsumen menyoroti poin yang mestinya ditempel di dinding kantor seluruh industri — keberhasilan jangka panjang asuransi bukan datang dari mengeksploitasi ketidaktahuan nasabah. Tapi dari kepercayaan nasabah dan pemahaman yang sesungguhnya soal apa yang mereka beli.
Jual rider lewat kebingungan, dan Anda mungkin menang angka kuartal ini. Tapi Anda juga membangun defisit kepercayaan di seluruh industri yang akhirnya merugikan semua orang — termasuk agen-agen jujur yang melakukan ini dengan benar.
Jadi... Kapan Rider Sebenarnya Masuk Akal?
Ini titik keseimbangannya: rider bukan penipuan. Kalau dipakai dengan benar, rider bisa jadi cara yang benar-benar cerdas dan efisien untuk menutup celah perlindungan spesifik. Pertanyaannya bukan "rider: iya atau nggak" — tapi "rider: untuk alasan apa, dan dengan biaya berapa?"
Rider layak dipertimbangkan kalau:
- Anda punya celah perlindungan spesifik yang memang nggak dicakup polis dasar Anda — bukan celah yang dikarang-karang agen demi target penjualan.
- Anda benar-benar sudah membaca dan paham ilustrasi manfaat dan struktur biaya lengkapnya — bukan cuma presentasinya.
- Anda sudah membandingkan efisiensinya — apakah menggabungkannya jadi rider benar-benar lebih murah atau lebih praktis dibanding beli polis terpisah untuk risiko yang sama?
- Sesuai dengan rencana keuangan jangka panjang Anda — bukan cuma percakapan hari ini, tapi posisi keuangan dan situasi keluarga Anda 10, 20 tahun ke depan.
Kalau sebuah rider lolos keempat cek ini, silakan ambil. Kalau cuma bertahan karena "jaga-jaga aja" atau "murah kok, kenapa nggak," itu biasanya tanda Anda membeli perasaan, bukan manfaat.
Self-Audit Singkat: Empat Pertanyaan Sebelum Anda Bilang "Iya"
Lain kali agen (atau diri Anda sendiri di masa lalu) menyarankan tambah rider, berhenti sejenak dan tanyakan:
- Risiko apa persis yang dicover ini, dan apakah risiko itu sudah dicover di tempat lain?
- Berapa biaya penuhnya — hari ini, dan 10-20 tahun lagi seiring usia Anda bertambah?
- Apa persisnya yang harus terjadi supaya rider ini cair? (Minta kata-kata polis yang sebenarnya, bukan ringkasannya.)
- Apakah polis terpisah untuk risiko yang sama ini akan lebih murah atau lebih jelas?
Kalau Anda nggak bisa jawab keempatnya dengan yakin, itulah jawaban Anda untuk sekarang: jangan tanda tangan dulu, tanya lebih banyak, atau ajak orang independen untuk meninjaunya bersama Anda.
Kesimpulannya: Lebih Sedikit, Tapi Lebih Baik
Dalam perencanaan keuangan, "less is more" bukan cuma ungkapan bagus — seringkali itu benar secara matematis. Tumpukan rider yang tumpang tindih dan kurang dipahami bukan perlindungan. Itu cuma beban yang menghabiskan uang Anda setiap bulan.
Langkah yang lebih cerdas adalah membangun portofolio perlindungan yang disengaja, transparan, dan benar-benar sesuai dengan hidup Anda hari ini — bukan yang dipenuhi add-on yang kedengarannya bagus dalam presentasi penjualan tiga tahun lalu dan nggak pernah Anda cek lagi sejak itu.
Jangan biarkan rider diam-diam jadi jebakan biaya yang menggerus nilai polis Anda. Tinjau polis Anda secara rutin. Duduk bareng financial planner yang mengutamakan kepentingan Anda, bukan komisinya. Dan pastikan setiap add-on yang Anda bayar benar-benar layak posisinya.
Sudahkah Anda benar-benar meninjau rider di polis Anda sendiri akhir-akhir ini? Jangan cuma percaya kata brosurnya — tanyakan hal-hal sulit, hitung angkanya, dan pahami persis apa yang Anda bayar. Kalau Anda mau ada sudut pandang kedua soal perlindungan Anda, saya selalu terbuka untuk ngobrol — kirim pesan atau tinggalkan komentar. Yuk ubah cara kita mikirin asuransi: bukan cuma proteksi, tapi strategi keuangan yang cerdas.
Referensi
- Otoritas Jasa Keuangan (OJK). (2023). Annual Report of the Indonesian Insurance Industry.
- Singh, R., & Jain, M. (2021). Understanding Consumer Behavior in Life Insurance Riders. Asian Journal of Insurance.
- The Geneva Association. (2022). Consumer Trust and the Future of Insurance Distribution.
- Financial Planning Standards Board (FPSB). (2020). Best Practices for Insurance in Financial Planning.