Menjembatani Harta, Nilai, dan Generasi: Warisan Itu Bukan Cuma Soal Angka
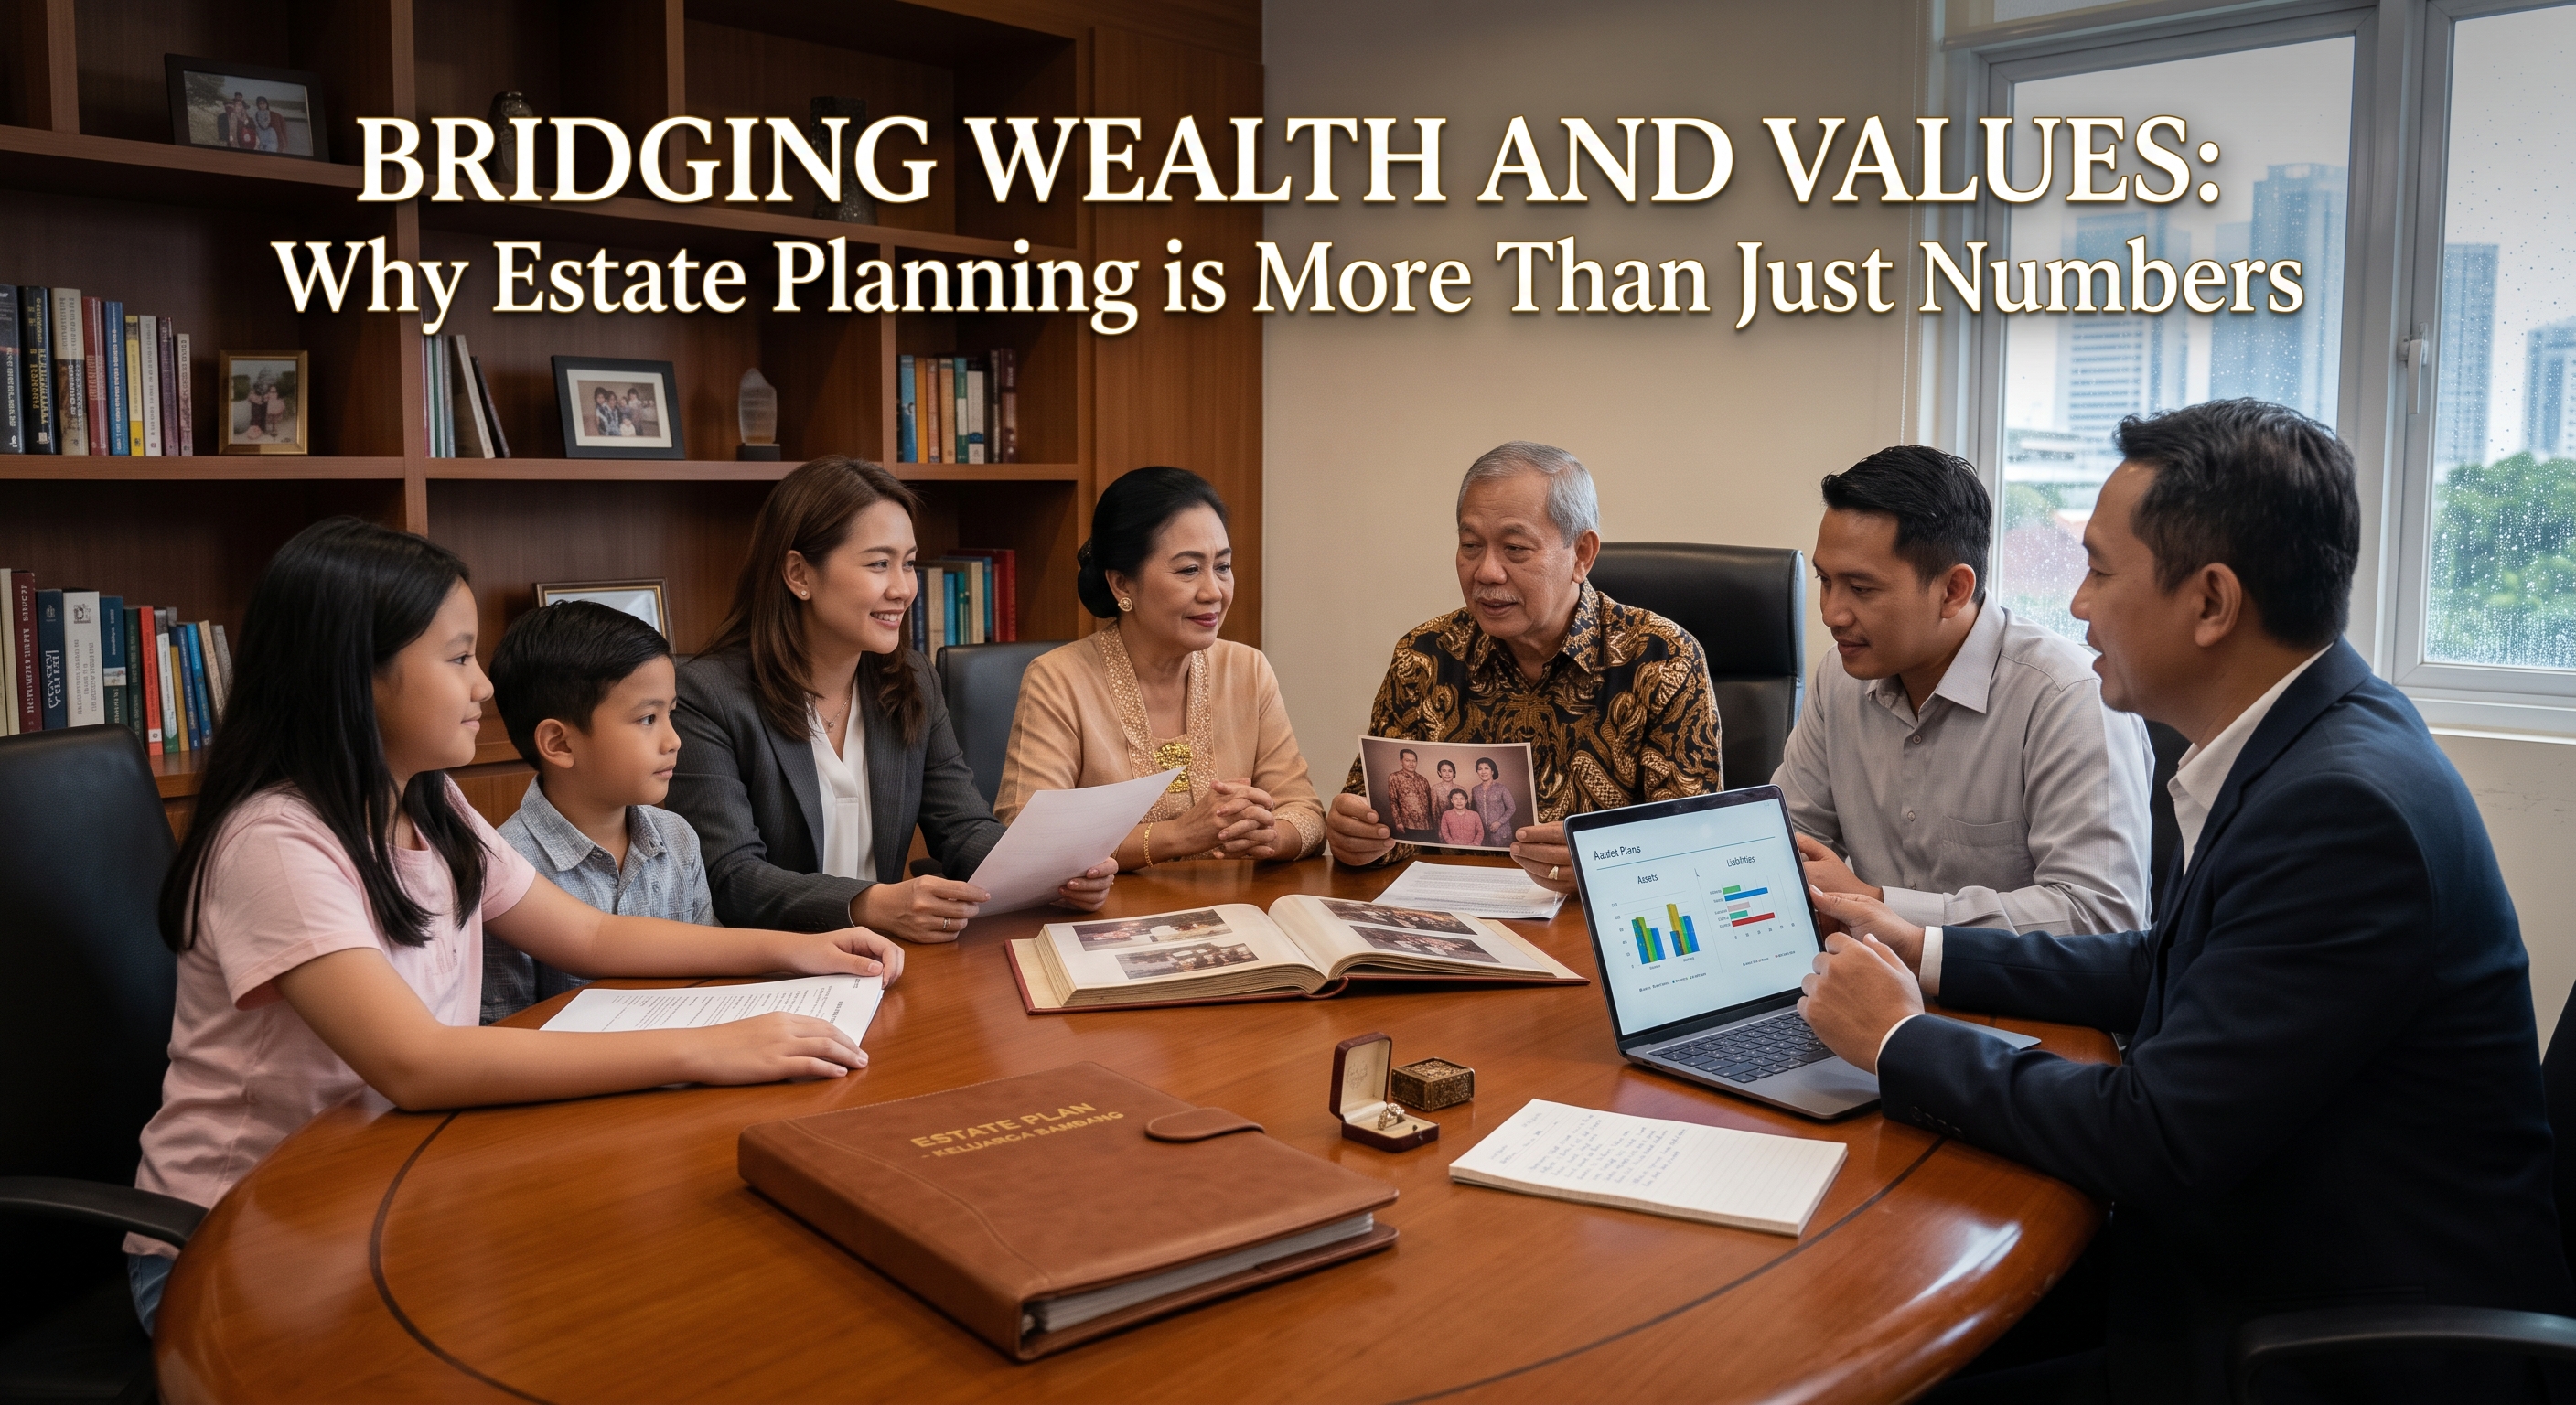
Ngomongin "warisan" di meja makan keluarga Indonesia itu masih sering terasa canggung. Ada yang takut dibilang tamak, ada yang takut dianggap mendoakan hal buruk buat orang tua yang masih sehat walafiat. Jadi ya, topik ini akhirnya cuma dipendam—sampai suatu hari terpaksa dibahas, biasanya di momen yang paling nggak enak: pemakaman.
Ironisnya, justru ketiadaan pembicaraan dan penataan inilah yang paling sering menghancurkan hubungan keluarga dan menggerus harta yang susah payah dibangun seumur hidup.
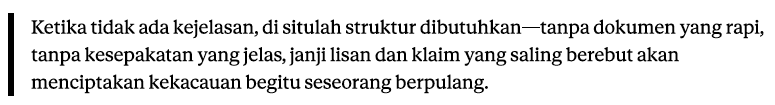
Ada satu kalimat dari Sanjay Tolani, penasihat keuangan yang cukup dikenal di dunia perencanaan warisan, yang menurut saya nampol banget:
Pertanyaannya sekarang: gimana caranya merencanakan warisan supaya yang kita tinggalkan jadi berkah, bukan bahan ribut-ribut keluarga?
1. Dua Hal yang Sering Ketuker: Inheritance vs Legacy
Kesalahan paling umum? Menganggap warisan itu cuma soal harta. Padahal ada dua sisi yang sebenarnya saling melengkapi.
Inheritance (Warisan Harta) itu yang kita tinggalkan untuk seseorang—uang, tanah, rumah, saham, bisnis. Sifatnya konkret, dan fungsinya seperti bahan bakar: menggerakkan, tapi nggak menentukan arah.
Legacy (Warisan Nilai) itu yang kita tanamkan dalam diri seseorang—karakter, integritas, cara berpikir, kebiasaan, visi hidup. Kalau harta itu bahan bakar, legacy adalah kompasnya—yang menentukan ke mana arah kendaraan itu melaju.
Rumusnya sederhana:
Transisi Kekayaan yang Sehat = Nilai (Legacy) + Aset (Inheritance)
Coba bayangkan begini: kasih harta tanpa nilai itu kayak kasih mobil balap ke orang yang belum bisa nyetir. Cepat atau lambat, ada yang nabrak—entah itu asetnya, entah hubungan keluarganya. Ini juga yang sering disebut "kutukan generasi ketiga," di mana kekayaan yang dibangun generasi pertama biasanya ludes di tangan generasi ketiga.
Sebaliknya, kasih nilai tanpa harta juga nggak ideal—anak-cucu jadi harus mulai dari nol lagi, padahal modal sebenarnya sudah ada. Kombinasi keduanya itulah yang menciptakan efek berlipat: sumber daya yang dikelola dengan kompas moral yang jelas.
2. Kalau Nggak Direncanakan, Ini yang Terjadi
Tanpa dokumen legal dan perencanaan yang jelas, keluarga yang ditinggalkan biasanya masuk ke "zona gesekan"—dan zona ini mahal harganya, baik secara emosional maupun finansial.
Aset langsung terkunci. Begitu pemilik aset meninggal, rekening bank dan akses investasi otomatis dibekukan sampai ada bukti sah siapa ahli warisnya di mata hukum.
Celah hukum dan agama bisa jadi sumber konflik. Tanpa wasiat yang jelas, penerapan hukum waris—misalnya skema Faraidh—bisa menimbulkan situasi yang terasa nggak adil buat sebagian anggota keluarga. Contohnya, keluarga tanpa anak laki-laki bisa melihat porsi besar harta justru jatuh ke saudara kandung almarhum, sementara istri dan anak perempuan cuma kebagian sedikit. Situasi seperti ini yang sering berujung ke gugatan hukum—capek di emosi, boros di biaya.
Nilai yang diterima nggak pernah sama dengan nilai yang ditinggalkan. Ada "kebocoran" di tengah jalan: utang almarhum, biaya medis sebelum wafat, pajak balik nama (BPHTB), biaya notaris. Kalau nggak ada dana tunai yang siap pakai, keluarga sering terpaksa jual aset properti di bawah harga pasar—istilahnya fire sale.
3. Jalan Keluarnya di Indonesia: SKW dan Legitime Portie
Perencanaan warisan di Indonesia tetap harus mengikuti koridor hukum yang berlaku, supaya nggak berujung batal demi hukum.
- Surat Keterangan Waris (SKW) — dokumen wajib dari negara buat mencairkan rekening dan membalik nama sertifikat. Tanpa ini, proses pembekuan aset jadi berlarut-larut.
- Legitime Portie — dalam Hukum Perdata (BW), ada porsi mutlak untuk ahli waris garis lurus (anak, orang tua) yang nggak bisa dikurangi atau disimpangi lewat wasiat.
- Asuransi Jiwa sebagai penambal celah — karena sistem hukum kita nggak mengenal instrumen trust seperti di luar negeri, asuransi jiwa jadi jalur "bypass" yang efektif. Uang pertanggungan cair langsung ke penerima manfaat, tunai dan likuid, tanpa harus menunggu rekening dicairkan—jadi bisa langsung dipakai buat melunasi utang dan pajak.
4. Kerangka Kerja: 3 Pilar Perencanaan Warisan
Supaya semuanya nggak sekadar wacana, ada tiga pilar yang bisa jadi kerangka kerja keluarga.
Pilar 1 — Estate Planning: Menyiapkan Asetnya
Menata legalitas dan inventaris harta secara rapi, menyiapkan SKW, Akta Wasiat Notariil, atau Hibah, dan memastikan bisnis keluarga tetap punya satu nakhoda operasional—meskipun kepemilikan sahamnya dibagi rata ke semua anak.
Pilar 2 — Risk Management: Mengamankan Nilainya
Menyediakan dana likuid untuk menambal kebocoran (utang, biaya medis, pajak), mencegah aset harus dijual obral, dan menetapkan perwalian bagi ahli waris yang masih di bawah umur atau rentan.
Pilar 3 — Legacy Planning: Mempersiapkan Manusianya
Membuka forum diskusi keluarga secara terbuka, membimbing generasi penerus soal literasi keuangan dan kepemimpinan, dan yang paling penting—menyepakati bersama apa arti "adil" buat keluarga itu sendiri, supaya silaturahmi tetap terjaga.
Penutup: Prosesnya Sendiri Adalah Warisan yang Paling Berharga
Faktanya, perselisihan soal warisan itu jarang banget dipicu murni oleh besarnya angka. Yang lebih sering jadi biang keladi adalah perasaan nggak adil yang nggak pernah sempat dikomunikasikan.
Perencanaan warisan sebenarnya bukan soal merencanakan kematian. Ini soal membangun jembatan emosional antara kerja keras orang tua seumur hidup dengan kebutuhan dan kapasitas nyata anak-anaknya.
Estate Planning menyiapkan asetnya. Risk Management mengamankan nilainya. Legacy Planning mempersiapkan manusianya, lewat pengalaman duduk bersama.
Harta fisik bisa habis tergerus waktu. Tapi kenangan tentang keterbukaan, kebersamaan, dan rasa adil saat merencanakan semuanya bersama—itu warisan yang akan terus hidup di anak-cucu kita.